Keuangan Pribadi: Cara Mengatur Penghasilan Dan Pengeluaran
Keuangan Pribadi merupakan kebiasaan penting yang dapat membantu seseorang menjalani kehidupan sehari-hari dengan lebih terencana. Penghasilan yang di terima setiap bulan perlu di kelola dengan baik agar dapat memenuhi kebutuhan, membayar kewajiban, sekaligus menyisihkan dana untuk keperluan mendatang. Tanpa perencanaan, uang yang tersedia terkadang habis sebelum waktu penerimaan berikutnya.
Selain jumlah penghasilan, pola pengeluaran juga memiliki pengaruh besar terhadap kondisi keuangan. Pengeluaran kecil yang dilakukan berulang kali dapat menjadi cukup besar apabila tidak di perhatikan. Oleh karena itu, memahami ke mana uang di gunakan menjadi langkah awal untuk membangun kebiasaan finansial yang lebih sehat.
Pengelolaan keuangan juga tidak selalu berarti membatasi semua pengeluaran. Seseorang tetap dapat menikmati hasil kerja selama mampu menentukan prioritas dan menyesuaikannya dengan kemampuan. Dengan demikian, perencanaan keuangan dapat membantu menciptakan keseimbangan antara kebutuhan saat ini dan persiapan untuk masa depan.
Membuat Anggaran Sesuai Kondisi Keuangan Pribadi
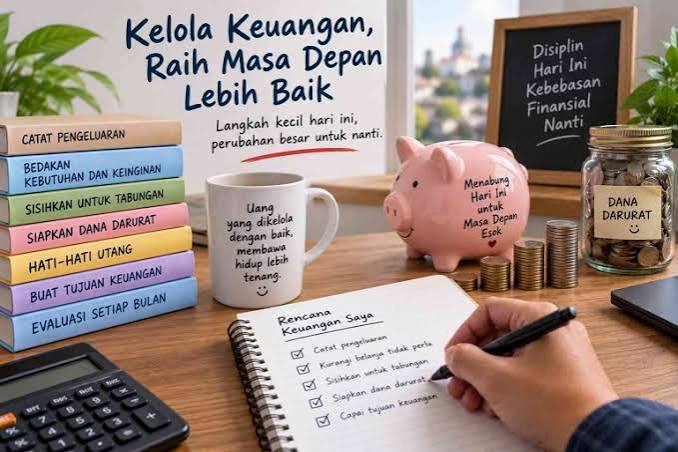
Langkah pertama yang dapat di lakukan adalah mencatat seluruh sumber penghasilan dan pengeluaran Keuangan Pribadi. Penghasilan dapat berasal dari gaji, usaha, pekerjaan tambahan, atau sumber lain yang di terima secara rutin maupun tidak tetap. Sementara itu, pengeluaran dapat di kelompokkan berdasarkan kebutuhan rumah tangga, transportasi, makanan, pendidikan, hiburan, hingga kewajiban lainnya.
Setelah mengetahui jumlah pemasukan dan pengeluaran, buatlah anggaran yang realistis. Jangan menetapkan batas pengeluaran yang terlalu ketat apabila sulit di terapkan dalam kehidupan sehari-hari. Sebaliknya, sesuaikan rencana dengan kondisi sebenarnya agar kebiasaan tersebut dapat dipertahankan dalam jangka panjang.
Selain itu, kebutuhan utama sebaiknya mendapatkan prioritas. Biaya tempat tinggal, makanan, transportasi, tagihan, dan kebutuhan penting lainnya perlu di perhitungkan sebelum mengalokasikan uang untuk keperluan tambahan.
Selanjutnya, evaluasi anggaran secara berkala. Kondisi keuangan dapat berubah karena adanya kenaikan penghasilan, kebutuhan baru, atau pengeluaran tidak terduga. Dengan demikian, anggaran tidak harus selalu sama setiap bulan, tetapi dapat di sesuaikan berdasarkan keadaan.
Membedakan Kebutuhan Dan Keinginan
Salah satu tantangan dalam mengatur pengeluaran adalah membedakan kebutuhan dengan keinginan. Kebutuhan berkaitan dengan hal-hal yang diperlukan untuk menjalani aktivitas sehari-hari, sedangkan keinginan biasanya berhubungan dengan barang atau layanan yang dapat ditunda pembeliannya.
Misalnya, membeli makanan untuk memenuhi kebutuhan sehari-hari tentu berbeda dengan membeli barang hanya karena sedang mengikuti tren. Keduanya mungkin memberikan kepuasan, tetapi memiliki tingkat kepentingan yang berbeda. Oleh sebab itu, sebelum melakukan pembelian, pertimbangkan apakah barang tersebut benar-benar di perlukan.
Selain itu, promosi dan diskon dapat membuat seseorang lebih mudah melakukan pembelian secara spontan. Harga yang terlihat lebih murah memang dapat menarik perhatian, tetapi tetap merupakan pengeluaran. Karena itu, jangan membeli sesuatu hanya karena adanya potongan harga apabila barang tersebut tidak masuk dalam rencana.
Di sisi lain, memberikan ruang untuk hiburan atau kegiatan yang di sukai juga tetap penting. Pengelolaan keuangan yang baik bukan berarti menghilangkan seluruh pengeluaran untuk kesenangan. Dengan menetapkan batas yang jelas, seseorang tetap dapat menikmati penghasilan tanpa mengganggu kebutuhan utama.
Selain mengatur kebutuhan sehari-hari, sebagian penghasilan sebaiknya di siapkan untuk kebutuhan di masa mendatang. Dana tersebut dapat di gunakan untuk menghadapi keperluan yang tidak di rencanakan atau membantu mencapai tujuan finansial tertentu.
Menabung secara rutin dapat menjadi langkah sederhana untuk membangun kebiasaan tersebut. Jumlahnya tidak harus selalu besar, tetapi konsistensi perlu di perhatikan. Ketika di lakukan secara teratur, dana yang terkumpul dapat memberikan ruang lebih besar ketika menghadapi kebutuhan tertentu Keuangan Pribadi.